티스토리 뷰
2026 복지 상한액 설계 이해
본인부담금 상한액이 "국민연금 A값의 7%"라는 낯선 기준으로 계산되는 걸 보면 의아하실 수 있습니다. 복지제도끼리 왜 이렇게 서로 연결돼 있는지, 그 배경을 짚어보겠습니다.
A값은 국민연금만을 위한 숫자가 아니라, 여러 복지제도가 함께 참조하는 '국민 평균 소득' 지표입니다.
국민연금 A값이란 정확히 무엇입니까?
A값은 국민연금 전체 가입자의 최근 3년간 평균소득월액을 평균한 값으로, 매년 재산정됩니다. 국민연금의 급여 수준을 결정하는 핵심 지표이지만, 그 성격상 '국민 전체의 평균적인 소득 수준'을 대표하는 숫자로도 활용됩니다.
이 때문에 국민연금 외에도 여러 복지제도가 자체적인 기준을 새로 만드는 대신, 이미 매년 공식 발표되는 A값을 가져다 쓰는 경우가 많습니다.
왜 활동지원 상한액도 A값을 가져다 씁니까?
본인부담금 상한액을 매번 별도로 논의해 정하려면, 그 근거를 새로 만들어야 하는 행정적 부담이 큽니다. 반면 이미 공신력 있게 매년 산정되는 A값을 기준으로 일정 비율(7%)을 적용하면, 물가와 소득 수준 변화가 매년 자동으로 반영되는 효과를 얻을 수 있습니다.
- 별도 기준 신설 시: 매년 새로 논의·결정해야 하는 행정 부담
- A값 연동 방식(현재): 국민 평균 소득 변화가 자동으로 반영, 논의 부담 감소
즉 활동지원 상한액이 오르내리는 건 활동지원 제도 자체가 바뀌어서가 아니라, 국민연금 A값이 매년 소득 수준에 맞춰 조정되기 때문인 경우가 많습니다.
왜 하필 7%라는 비율을 선택했습니까?
본인부담금이 지나치게 낮으면 정부 재정 부담이 커지고, 지나치게 높으면 정작 필요한 사람이 서비스 이용을 꺼리게 됩니다. 7%라는 비율은 이 두 가지 사이에서 부담금을 감당 가능한 수준으로 유지하면서도 일정 부분 자기 부담 원칙을 지키려는 절충점으로 볼 수 있습니다.
종전 인정조사 수급자에게는 이보다 낮은 5%가 적용되는데, 이는 제도 개편 이전부터 서비스를 이용해온 대상자의 부담을 갑자기 늘리지 않으려는 경과조치 성격이 강합니다.
이런 연동 구조가 이용자에게 주는 의미는 무엇입니까?
본인부담금 상한액이 매년 자동으로 조정된다는 건, 이용자 입장에서 매번 새로운 기준을 확인해야 한다는 뜻이기도 합니다. 다만 그 변동 폭은 A값의 변화 폭과 연동돼 있어, 급격하게 오르내리기보다는 완만하게 조정되는 경향이 있습니다.
복지제도 하나하나를 따로 보기보다, 서로 연결된 지표를 이해하면 전체 구조가 더 선명해집니다.
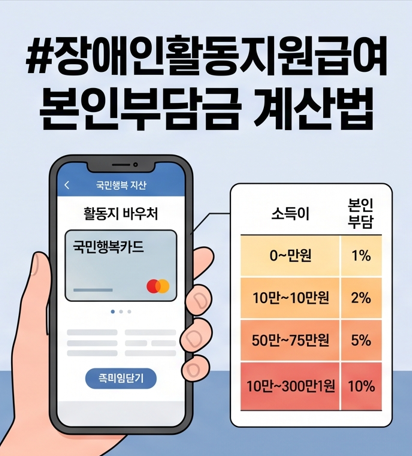
실제 소득 구간별 본인부담금 계산법과 감면 대상은 아래 글에서 정리했습니다.
'정책 & 지원금' 카테고리의 다른 글
| 병원비 환급, 왜 그 자리에서 바로 안 해주고 다음 해에 정산할까 (0) | 2026.09.26 |
|---|---|
| 두루누리는 왜 새로 가입한 사람만 지원해줄까 (0) | 2026.09.25 |
| 근로장려금 반기신청, 왜 2019년에야 생겼을까 (0) | 2026.09.25 |
| 부양의무자 기준, 거의 다 없앴다면서 왜 완전 폐지는 못 할까 (0) | 2026.09.25 |
| 다자녀 자동차 취득세, 왜 200만원 넘으면 85%만 깎아줄까 (0) | 2026.09.24 |