티스토리 뷰
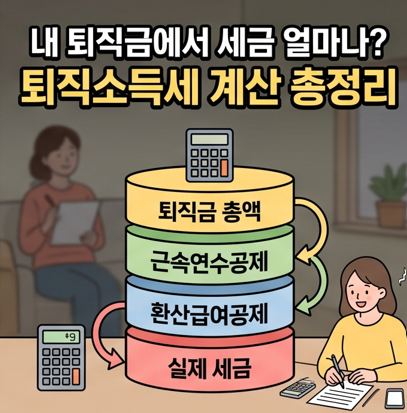
2026 세금 구조 파헤치기
퇴직소득세 계산기를 돌려보면 예상보다 세금이 훨씬 적게 나와서 "계산이 잘못된 거 아닌가" 싶을 때가 있습니다. 이건 계산 오류가 아니라 연분연승법이라는 독특한 과세 방식 때문입니다.
퇴직금을 "한 해 소득"이 아니라 "여러 해에 걸쳐 쌓인 소득"으로 보고 세금을 계산하는 방식입니다.
분류과세는 왜 필요합니까?
소득세는 기본적으로 종합소득에 합산해서 누진세율을 적용합니다. 소득이 많을수록 세율 구간이 올라가는 구조입니다.
그런데 퇴직금은 10년, 20년치 근로의 결과가 한 번에 목돈으로 들어오는 돈입니다. 이걸 다른 소득과 합쳐서 그해 종합소득으로 계산하면 세율 구간이 확 올라가 세금 부담이 지나치게 커집니다. 그래서 퇴직소득은 다른 소득과 분리해서 따로 계산하는 분류과세 방식을 씁니다.
연분연승법은 구체적으로 어떻게 작동합니까?
이름 그대로 "나누고(연분) 곱하는(연승)" 방식입니다. 퇴직소득 전체를 근속 연수로 나눠 1년치 소득 규모로 축소한 뒤, 그 금액에 세율을 적용해서 1년치 세금을 계산합니다. 그다음 이 세금에 다시 근속 연수를 곱해서 최종 세액을 산출합니다.
- 1단계: 환산급여 = (퇴직소득-근속연수공제) ÷ 근속연수 × 12
- 2단계: 환산급여에서 환산급여공제를 뺀 과세표준에 세율 적용
- 3단계: 산출된 세액 ÷ 12 × 근속연수로 최종 세액 계산
이 구조 때문에 같은 금액이라도 근속연수가 길수록 1년치로 환산된 금액이 작아지고, 낮은 세율 구간이 적용돼 최종 세금이 줄어듭니다.
왜 근속연수가 길수록 유리하게 설계됐습니까?
퇴직금은 장기간 근로에 대한 보상 성격이 강하기 때문에, 오래 일한 사람일수록 세제 혜택을 더 주는 방향으로 설계돼 있습니다. 짧게 일하고 받은 목돈성 퇴직금과, 수십 년 일하고 받은 퇴직금을 같은 기준으로 과세하면 형평성 문제가 생긴다는 취지입니다.
그래서 근속연수공제와 환산급여공제 두 단계 모두 근속연수가 길수록 공제 효과가 커지는 구조로 짜여 있습니다.
퇴직금 1억 원이라도 근속 연수에 따라 세금이 수십만 원에서 수백만 원까지 차이 날 수 있습니다.
실제 근속연수별 공제 금액과 계산 예시는 아래 글에서 표로 확인할 수 있습니다.
'생활정보 & 꿀팁' 카테고리의 다른 글
| 실업급여 모의계산 하다 발견한 이상한 숫자, 하한액이 상한액을 역전했다 (0) | 2026.09.23 |
|---|---|
| 대형마트는 왜 매월 둘째·넷째 일요일에 문을 닫을까 (0) | 2026.09.23 |
| 추석 택배 마감일, 왜 택배사마다 나흘씩 차이가 날까 (0) | 2026.09.23 |
| 까르띠에 러브링, 원래는 나사드라이버로 잠그던 반지였다 (0) | 2026.09.23 |
| 에르메스 피코탄, 버킨은 못 사도 이건 왜 살 수 있을까 (0) | 2026.09.23 |