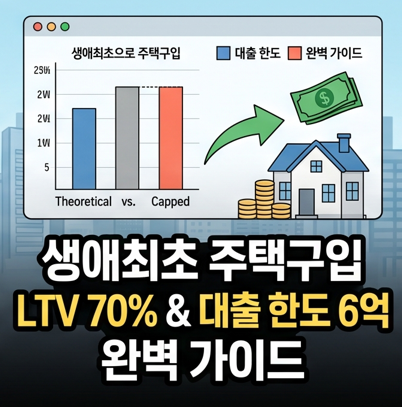
비율의 함정
LTV 70%라는 숫자만 보고 계산했다가 실제 대출 가능액에 당황하는 경우가 많습니다. 규제지역 내 주택구입목적 주담대에는 비율과 별개로 총액 상한선이 따로 걸려 있기 때문입니다.
비율은 70%인데, 총액은 6억원
규제지역에서 취급되는 주택구입목적 주택담보대출은 최대한도가 6억원으로 고정돼 있습니다. 집값이 8억5천만원 이하라면 LTV 70% 비율 그대로 계산해도 6억원을 넘지 않으니 문제없지만, 9억원이 넘어가는 순간부터는 이야기가 달라집니다. 9억원 주택은 이론상 6억3천만원까지 가능해야 하지만 실제로는 6억원에서 끊기고, 10억원 주택 역시 7억원이 아니라 똑같이 6억원까지만 나옵니다.
집값이 오를수록 벌어지는 자기자본 격차
이 구조가 만드는 결과는 명확합니다. 집값이 비쌀수록 실질 LTV 비율은 70%보다 계속 낮아지고, 그만큼 현금으로 준비해야 하는 자기자본은 빠르게 늘어납니다. 8억원짜리 집이라면 이론상 5억6천만원 대출이 가능하지만, 10억원이 되는 순간 대출 가능액은 여전히 6억원에 묶이면서 필요한 현금이 4억원 넘게 늘어나는 셈입니다.
최근 세계일보 보도에 따르면, 서울에서 집을 산 30대가 짊어진 대출 규모가 16조원에 달한다고 합니다. 전세보다 매매를 택한 30대가 늘면서, 생애최초 혜택을 활용하더라도 실제로는 상당한 대출 부담을 떠안고 있다는 걸 보여주는 수치입니다.
결국 LTV보다 먼저 봐야 할 것
생애최초 주담대를 계획할 때는 LTV 비율만 보고 "이 집값의 70%까지 빌릴 수 있겠다"고 단순 계산하면 안 됩니다. 먼저 6억원이라는 총액 상한을 염두에 두고, 목표 집값에서 이 상한을 뺀 나머지를 자기자본으로 준비할 수 있는지부터 따져봐야 정확한 계획이 나옵니다. 비율은 완화됐지만, 총액 상한이라는 또 다른 벽이 있다는 걸 놓치면 자금 계획에 구멍이 생길 수 있습니다.