티스토리 뷰
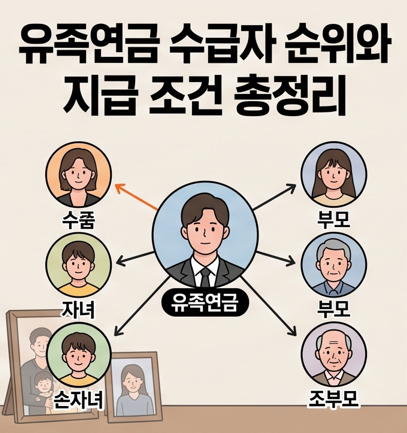
2026.09.20 기준
부부가 각자 국민연금을 받다가 한 분이 먼저 세상을 떠나는 경우, 남은 배우자는 두 연금을 그대로 다 받을 수 없습니다. 국민연금법이 중복 지급을 조정하도록 정해두고 있기 때문입니다. 실제 숫자로 어떻게 계산되는지 짚어보겠습니다. 이 부분을 모르고 있다가 실제 상황이 닥쳤을 때 당황하는 경우가 적지 않습니다.
둘 중 하나를 골라야 합니다
본인이 이미 노령연금을 받고 있는 상태에서 배우자가 사망해 유족연금이 발생하면, 두 가지 중 하나를 선택해야 합니다. 하나는 본인 노령연금을 포기하고 유족연금만 100% 받는 방법이고, 다른 하나는 본인 노령연금을 그대로 100% 받으면서 유족연금의 30%를 추가로 받는 방법입니다. 두 연금을 각각 전액 받는 방식은 불가능하다는 점을 먼저 이해해야 합니다.
실제 숫자로 계산해보면
남편 노령연금이 150만 원, 아내 노령연금이 80만 원인 부부를 가정해보겠습니다. 가입기간 20년 기준으로 남편이 먼저 사망하면 유족연금액은 150만 원의 60%인 90만 원이 발생합니다.
- 선택 1: 유족연금만 수령 → 월 90만 원
- 선택 2: 본인 노령연금(80만 원)+유족연금의 30%(27만 원) → 월 107만 원
이 사례에서는 본인 노령연금을 유지하면서 유족연금 일부를 추가로 받는 쪽이 더 유리하게 나타납니다.
어느 쪽이 유리한지는 상황마다 다릅니다
본인의 노령연금액이 적을수록 유족연금만 선택하는 쪽이 유리해지고, 본인 연금액이 클수록 본인 연금을 유지하며 일부를 더 받는 쪽이 유리해지는 구조입니다. 정확한 갈림점을 계산해보려면, 본인 노령연금액과 유족연금 예상액(사망자 연금액의 40~60%)을 먼저 확인한 뒤 두 가지 경우를 직접 비교해봐야 합니다. 국민연금공단 상담을 통해 본인 상황에 맞는 정확한 금액을 미리 확인해보는 것이 가장 확실합니다. 한 번 선택하면 이후에 다시 바꾸기 까다로울 수 있으므로, 충분히 비교해본 뒤 결정하는 것이 좋습니다.
세금과 건강보험료도 함께 챙겨야 합니다
다행히 유족연금은 비과세 소득이라 종합소득세 신고 대상이 아니고, 건강보험 피부양자 자격을 판단하는 연 소득 기준에도 포함되지 않습니다. 유족연금을 많이 받는다고 해서 건강보험료가 갑자기 오르거나 피부양자 자격을 잃는 일은 없다는 뜻입니다. 다만 본인이 선택한 조합에 따라 실제 월 수령액이 달라지는 만큼, 세금 문제보다는 두 가지 선택지 중 어느 쪽이 더 유리한지를 먼저 꼼꼼히 따져보는 것이 중요합니다.
'정책 & 지원금' 카테고리의 다른 글
| 소액생계비대출, '대출'이라는 사실부터 다시 짚어야 합니다 (0) | 2026.09.21 |
|---|---|
| 동백전 캐시백 15%, 원래는 더 크고 길게 계획됐었습니다 (0) | 2026.09.21 |
| 신생아특례대출 맞벌이 2억 완화, 왜 나는 해당 안 될까 (0) | 2026.09.21 |
| 실거주 유예, 왜 두 달 만에 또 연장됐을까 (0) | 2026.09.21 |
| 인천이음 캐시백, 왜 자꾸 끊겼다 다시 늘었다를 반복할까 (0) | 2026.09.20 |